الفستق الحلبي عند أعلى مستوى منذ 2018 والبندق والبن يتراجعان
كان أبريل الشهر الذي أعاد فيه إغلاقُ مضيق هرمز مطلعَ مارس تشكيلَ تجارة المكسرات: فمع تعطّل الصادرات الإيرانية ارتفعت أسعار الفستق الحلبي إلى أعلى مستوياتها منذ سنوات، وتحوّلت الشحنات المتجهة إلى الخليج نحو مسارات بديلة، وزادت تركيا مشترياتها من اللوز والجوز والفستق الحلبي الأمريكي بشكل ملحوظ. وفي جانب العرض، خفّفت الواردات الفيتنامية الكثيفة من الكاجو الخام وتوقعات محصول بن برازيلي قياسي من الضغوط، فيما تراجعت أسعار البندق والزبيب السلطاني بفعل ضعف الطلب التصديري.
الفترة: أبريل 2026
أرقام الشهر
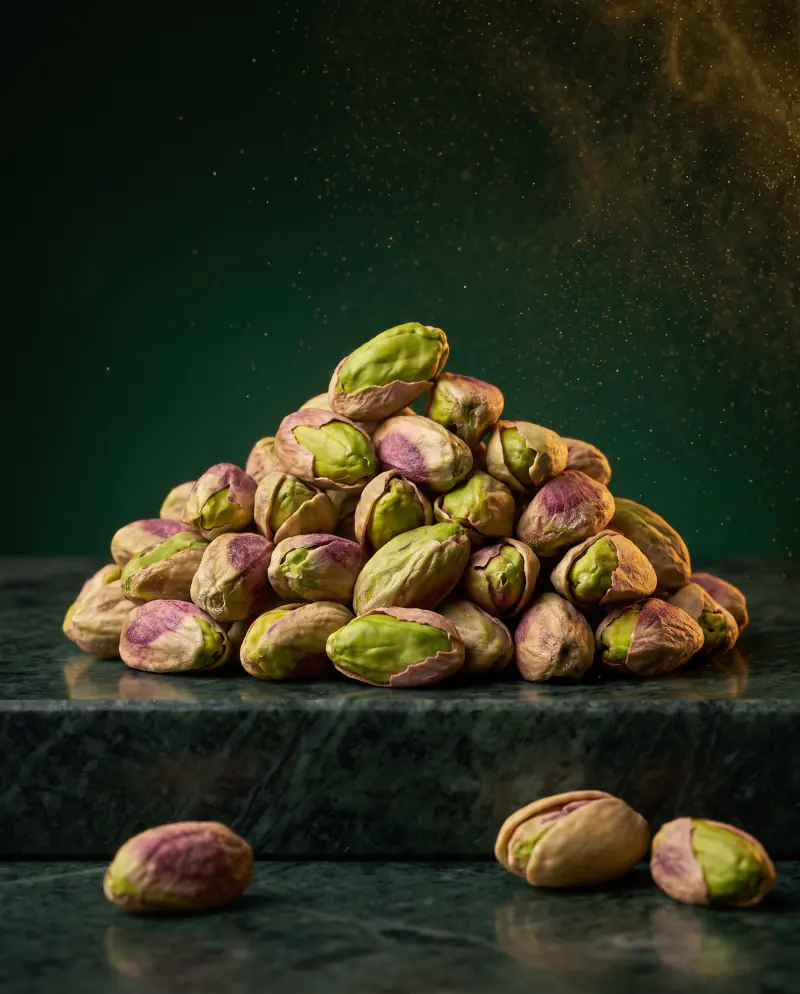
4.57 دولار/رطلالسعر المرجعي العالمي، الأعلى منذ 2018 (28 أبريل)الفستق الحلبي
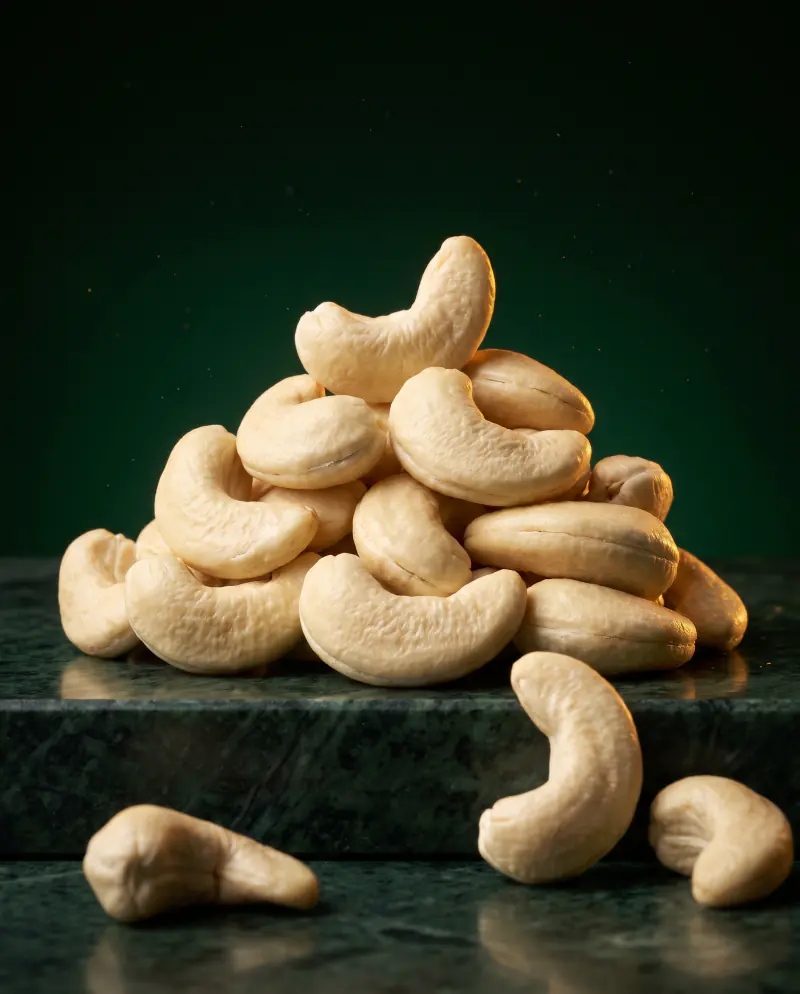
636 ألف طنواردات فيتنام من الكاجو الخام، الربع الأول (+12.5%)الكاجو
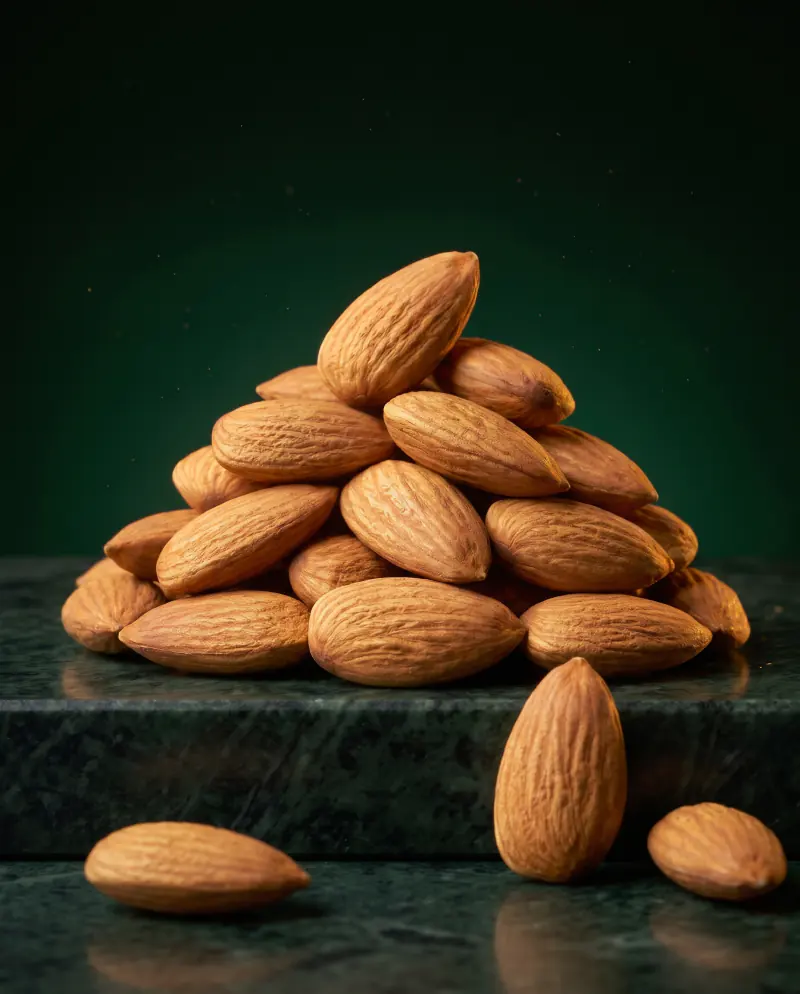
+16.5%شحنات كاليفورنيا في مارس (258.0 مليون رطل)اللوز
الفستق الحلبي في أعلى مستوى منذ سنوات مع إغلاق هرمز
عطّلت الحرب على إيران التي بدأت في 28 فبراير وإغلاقُ مضيق هرمز الصادراتِ الإيرانية، فبلغ السعر المرجعي العالمي 4.57 دولار للرطل في 28 أبريل، وهو أعلى مستوى منذ 2018. ووفق تقرير لجنة الفستق الأمريكية (ACP) الصادر في 15 أبريل، بلغت الشحنات الأمريكية في مارس 88.0 مليون رطل (+3.4%) و756.2 مليون رطل منذ بداية الموسم (+22.5%)؛ وارتفعت الشحنات الموسمية إلى تركيا بنسبة 144%، بينما توقفت شحنات مارس إلى الإمارات تقريباً وتراجعت الشحنات إلى الصين بنسبة 90%. وفي تركيا يُتوقع أن يبقى المحصول عند مستوى العام الماضي بسبب الجفاف ومشكلات الري، فيما تظل الأسعار المحلية متماسكة عند مستويات مرتفعة.
4.57 دولار/رطلالسعر المرجعي العالمي، الأعلى منذ 2018 (28 أبريل)
استوردت فيتنام في الربع الأول 636 ألف طن من الكاجو الخام، بزيادة 12.5% في الحجم و13.1% في القيمة لتبلغ 1.04 مليار دولار، ووصل 350 ألف طن في مارس وحده، وتصدّرت تنزانيا الموردين بحصة 33.1%. وفي الفترة نفسها بلغت صادرات الكاجو 125.5 ألف طن (+2.8%) بقيمة 860.6 مليون دولار، فيما استقرت أسعار W320 وفق المجلس الدولي للمكسرات والفواكه المجففة (INC) بين 6.8 و7.1 دولار/كغ وW240 بين 7.0 و8.0 دولار/كغ في 8 أبريل. وتراوحت عروض الكاجو الخام من غرب أفريقيا بنظام CNF في نهاية أبريل بين 1,410 و1,690 دولار/طن.
636 ألف طنواردات فيتنام من الكاجو الخام، الربع الأول (+12.5%)
وفق تقرير مارس الصادر عن مجلس اللوز في كاليفورنيا في 9 أبريل، ارتفعت الشحنات بنسبة 16.5% إلى 258.0 مليون رطل وزادت الصادرات 21%، مع بقاء إجمالي الموسم متأخراً بنسبة 1.9% عن العام الماضي. وتضاعفت شحنات مارس إلى تركيا (+99%) وارتفعت إلى المغرب 64%، بينما تراجعت إلى الإمارات 98% في ظل اضطرابات النقل في الخليج، ورفع المحللون توقعاتهم للشحنات السنوية مجدداً إلى 2.60 مليار رطل. وألحق البَرَد والعواصف أضراراً ببعض البساتين في فريسنو، لكن الأسعار بقيت مستقرة في نهاية أبريل: نحو 6.70 يورو/كغ لصنف كارمل SSR 18/20 الأمريكي و6.60 يورو/كغ لصنف ماركونا 12/14 الإسباني.
في مطلع أبريل تراجعت أسعار تصدير لبّ البندق الطبيعي بنحو 10% للمرة الثانية على التوالي، إذ باع حائزو المخزون بخسارة تحت ضغط ارتفاع تكاليف التمويل، وجرى تداول البندق بقشره من جودة غيرسون بـ240 ليرة/كغ وجودة ليفانت بـ180–200 ليرة/كغ. وفي الجمعية العامة لاتحاد مصدّري البندق في البحر الأسود بمدينة غيرسون، أُشير إلى أن صادرات الأشهر الأربعة الأولى من الموسم هبطت إلى مستويات لم تُشهد منذ ثمانينيات القرن الماضي، وأن الحجم لا يزال أقل بنحو 50% من العام الماضي رغم التحسن في الأسابيع الأخيرة. وبنهاية أبريل تعافى اللب الطبيعي فوب إسطنبول من أدنى مستويات الشهر إلى 8.05 يورو/كغ لمقاس 11–13 ملم و8.53 يورو/كغ لمقاس 13–15 ملم؛ وقد زال خطر الصقيع عن محصول 2026، لكن ضغط الآفات الحشرية يُبقي المخاوف بشأن الجودة قائمة.
تتوقع ChileNut أن يبلغ محصول 2026 نحو 165 ألف طن، بانخفاض 6% عن 175 ألف طن في العام الماضي. وفي موسم 2025/26 ارتفعت صادرات تشيلي من الجوز بقشره بنسبة 25.5% إلى 91,638 طناً، وصادرات لبّ الجوز بنسبة 32.1% إلى 38,711 طناً، وأصبح الشرق الأوسط وأفريقيا أكبر منطقة مستوردة، مع زيادة الشحنات إلى تركيا 61% وإلى الإمارات بأكثر من أحد عشر ضعفاً. وفي كاليفورنيا تضاعفت صادرات الجوز بقشره حتى نهاية مارس لتبلغ 242 مليون رطل، وأصبحت تركيا السوق الأولى بـ105.6 مليون رطل (+364%)، كما ارتفعت الشحنات إلى العراق والجزائر والمغرب بقوة.
105.6 مليون رطلالجوز الكاليفورني بقشره إلى تركيا، سبتمبر–مارس (+364%)
وفق تقرير مارس الصادر عن المنظمة الدولية للبن (ICO) في 10 أبريل، ارتفع السعر المؤشر المركّب بنسبة 2.3% إلى متوسط 273.70 سنتاً للرطل بفعل صدمة الطاقة والشحن الناجمة عن إغلاق هرمز في 4 مارس، فيما بلغ متوسط أرابيكا نيويورك 290.18 سنتاً للرطل. ونقل التقرير نفسه أن Marex توقعت محصولاً برازيلياً قياسياً لموسم 2026/27 قدره 75.9 مليون كيس وSucafina قدره 75.4 مليون كيس، فيما توقع رابوبنك فائضاً عالمياً قدره 8.64 مليون كيس. ووفق مجلس مصدّري البن البرازيلي (Cecafé)، تراجعت صادرات البرازيل في مارس بنسبة 7.8% إلى 3.04 مليون كيس، ليبلغ التراجع في الربع الأول 21.2%.
75.9 مليون كيستوقعات محصول البرازيل 2026/27 (Marex، قياسي)
مصدّرو الزبيب السلطاني يخفّضون الأسعار وآفاق المحصول الجديد جيدة
أفادت التقارير بأن كروم مانيسا في حالة جيدة جداً وأن صادرات الموسم لم تبلغ بعد 100 ألف طن، وبدأ المصدّرون خفض أسعارهم في نهاية أبريل. وتشير الانطباعات الميدانية الأولى في منطقة إيجه إلى محصول 2026/27 بين 250 و300 ألف طن، لكنه تقدير مبكر جداً لأن الإزهار لا يزال جارياً؛ وتحمل ليالي مطلع مايو الأكثر برودة خطر صقيع طفيفاً في بعض المناطق، دون توقع تأثر مانيسا. وحتى 28 أبريل عُرض الصنف 9 درجة A بسعر 2.45 يورو/كغ فوب تركيا، بينما بلغ الصنف التشيلي فليم جامبو في هولندا 2.44 يورو/كغ والسلطاني الصيني 2.14 يورو/كغ تسليم الناقل (FCA).
250–300 ألف طنمحصول الزبيب السلطاني في إيجه 2026/27، انطباعات ميدانية أولى
يُتوقع تعافٍ واضح للمحصول في أستراليا، وحصاد أكبر من العام الماضي في كل من جنوب أفريقيا وكينيا، غير أن أسابيع من الأمطار الغزيرة في جنوب أفريقيا أثارت مخاوف بشأن الجودة والإنتاجية. ويدعم الأسعارَ محدوديةُ المخزون المرحّل وقوةُ الطلب على اللب: ففي هولندا يُتداول صنف Style 1 الجنوب أفريقي بسعر 12.75 يورو/كغ وStyle 4L الكيني بسعر 10.25 يورو/كغ تسليم الناقل، والسوق بين التوازن والتماسك الطفيف. وبدأت شحنات المحصول الجديد من كينيا في أبريل، فيما تبدأ جنوب أفريقيا وغواتيمالا الشحن في مايو–يونيو، ولا يبدي الموردون رضاً كاملاً عن الطلب الدولي.
12.75 يورو/كغStyle 1 جنوب أفريقيا، تسليم الناقل هولندا
مع توجيه الصين المزارعين نحو محاصيل ذات طلب محلي أكثر استقراراً، يُقدَّر أن تتراجع مساحات بذور القرع بنسبة 15–20% لصنفي GWS وShine Skin؛ والبضائع المطابقة لاشتراطات الاتحاد الأوروبي والمملكة المتحدة شحيحة، وقد بيع معظم مخزون المحصول القديم. وفي نهاية أبريل بلغت عروض CFR نحو 3,500 دولار/طن لصنف GWS A و3,870 دولار/طن لـGWS AA و3,970 دولار/طن لـShine Skin AA، فيما ارتفعت أسعار فوب بكين قليلاً لجميع الدرجات. وتبقى الأحوال الجوية مواتية للزراعة في شينجيانغ ومنغوليا الداخلية وشمال شرق الصين.
−15–20%التغير المتوقع في مساحات بذور القرع في الصين لعام 2026
وفق تقرير فبراير الصادر عن المجلس الأمريكي للبيكان، تراجعت الشحنات على أساس الثمار بقشرها في الفترة من سبتمبر إلى فبراير بنسبة 11% إلى 199 مليون رطل، وبلغ التراجع في فبراير وحده 22%. وارتفعت كميات المحصول المستلمة 10% إلى 238.2 مليون رطل والمخزونات 6% إلى 248.7 مليون رطل، فيما تراجعت صادرات البيكان بقشره 43% والشحنات إلى الصين 55%. وانخفضت صادرات اللب إلى الشرق الأوسط 25% إلى 3.4 مليون رطل، وتُوجَّه شحنات الخليج عبر مسقط وجدة مع ارتفاع تكاليف الشحن والتأمين.
−11%شحنات البيكان الأمريكية، سبتمبر–فبراير (199 مليون رطل)
في 13 أبريل عُرض الفول السوداني الهندي من صنف Bold 40/50 بالقشرة الرقيقة بسعر 1,245 دولار/طن فوب وصنف Java 50/60 بسعر 1,300 دولار/طن، ومع قوة الطلب على البذور رفعت الحكومة أسعار البيع وباعت حتى الآن 350 ألف طن من مخزونها. غير أن تقارير 20 أبريل أشارت إلى أن استمرار المزادات الحكومية ووصول المحصول الجديد نهاية يونيو قد يخفضان الأسعار بنسبة 12–15%، في حين يبقى الطلب التصديري ضعيفاً جداً بسبب النزاعات. وقد تؤدي حصص الاستيراد الجديدة في إندونيسيا واشتراط شهادة الممارسات الزراعية الجيدة (GAP)، مع انتهاء الفترة الانتقالية في 7 مايو، إلى خفض الشحنات على المدى القريب إلى سوق يستوعب نحو ثلث صادرات الهند.
1,245 دولار/طنBold 40/50 بالقشرة الرقيقة، فوب الهند (13 أبريل)
استقرار دوار الشمس في البحر الأسود وبدء الزراعة في أوكرانيا
في أوكرانيا بلغت نسبة إنجاز زراعة دوار الشمس 6% مطلع أسبوع 20 أبريل على مساحة 293,600 هكتار، ودفع ارتفاع تكاليف النفط والشحن أسعار المادة الخام إلى الصعود، فيما لا يستعجل المنتجون الحائزون للمخزون البيع. وفي نهاية أبريل استقرت البذور السوداء طوال الشهر عند 0.67 يورو/كغ تسليم الناقل أوديسا و0.58 يورو/كغ فوب أوديسا، فيما بلغت البذور السوداء البلغارية 0.44 يورو/كغ والبذور المخططة الصينية 1.45 يورو/كغ فوب بكين. وارتفع عقد مايو في بورصة SAFEX إلى 8,920 راند/طن في 29 أبريل؛ وتميل السوق إلى صعود طفيف لكن المعروض وفير.
0.58 يورو/كغالبذور السوداء فوب أوديسا (نهاية أبريل، مستقرة طوال الشهر)
وفق التقرير العالمي للمحاصيل الصادر عن المجلس الدولي للمكسرات والفواكه المجففة (INC) في 23 أبريل، تراجع الإنتاج العالمي في موسم 2025/26 إلى 21,020 طناً على أساس اللب (مقابل 33,400 طن في الموسم السابق)؛ إذ انخفض الإنتاج في بوليفيا من 26,000 إلى 15,600 طن وفي بيرو من 4,900 إلى 3,920 طناً، وهبط مخزون نهاية الموسم إلى 500 طن. وبعد المحصول القصير تسابق المصنّعون على الكميات الأولى من محصول 2026 في ظل بطء التسليمات، ما رفع أسعار المادة الخام بحدة، كما حدّ ارتفاع قيمة البوليفيانو في ظل الإدارة البوليفية الجديدة من تنافسية الصادرات المقوّمة بالدولار. وتشير التوقعات الأولية إلى حصاد متوسط في الحجم وتوزيع الأحجام لعام 2026، ما قد يسمح بتراجع الأسعار.
21,020 طناًالإنتاج العالمي من الجوز البرازيلي 2025/26، على أساس اللب (−37%)
إغلاق هرمز يعطّل شحنات الخليج وتراجع أجور الشحن إلى المتوسط
مع بداية أبريل كان مضيق هرمز مغلقاً فعلياً منذ نحو ستة أسابيع، ولم يتغير الوضع خلال الشهر؛ إذ تُنقل الحاويات إلى دول الخليج عبر مسارات بديلة، وأبلغت ميرسك عن صعوبات كبيرة في شحنات التصدير من الخليج، فيما يضيف تحالف Gemini طاقة استيعابية إلى جدة. وتراجعت أجرة الشحن من آسيا إلى المتوسط (FBX13) من ذروة منتصف مارس البالغة 4,300 دولار للحاوية 40 قدماً إلى 3,527 دولاراً في 28 أبريل، أي دون مستوى ما قبل الحرب، غير أن أسعار وقود السفن ظلت حتى 21 أبريل أعلى بنحو 55% من مستويات ما قبل الحرب. وفي 22 أبريل أبقى البنك المركزي التركي سعر الفائدة الرئيسي عند 37%، مؤكداً أنه يراقب عن كثب أثر أسعار الطاقة المرتفعة بفعل التوترات الجيوسياسية على التضخم، وفي صباح 30 أبريل بلغ سعر الدولار 45.18 ليرة تركية، بارتفاع 1.6% عن بداية الشهر.
3,527 دولار/حاوية 40 قدماًأجرة الشحن آسيا–المتوسط (FBX13)، 28 أبريل
المصادر (5)
Freightos — Freight rates elevated but mostly level as war stretches on – April 07, 2026 Update 2026-04-07