Piyasa bülteni · № 4 · Nisan 2026

Antep fıstığı 2018’den bu yana zirvede, fındık ve kahve geriliyor

Nisan, mart başında kapanan Hürmüz Boğazı’nın kuruyemiş ticaretini yeniden şekillendirdiği ay oldu: İran’ın ihracatı aksarken Antep fıstığı fiyatları çok yılın zirvesine çıktı, Körfez’e sevkiyatlar alternatif güzergâhlara kaydı ve Türkiye ABD’den badem, ceviz ve Antep fıstığı alımını belirgin biçimde artırdı. Vietnam’ın yoğun ham kaju ithalatı ve Brezilya’da rekor kahve rekoltesi beklentisi arz tarafını rahatlatırken, zayıf ihracat talebiyle fındık ve kuru üzüm fiyatları geriledi.

Dönem: Nisan 2026

Ayın rakamları

4,57 $/lbKüresel referans fiyat, 2018’den beri en yüksek (28 Nisan)Antep fıstığı
636 bin tVietnam ham kaju ithalatı, 1. çeyrek (+%12,5)Kaju
+%16,5Kaliforniya mart sevkiyatı (258,0 milyon lb)Badem
8,05 €/kgNaturel iç fındık 11–13 mm, FOB İstanbul (nisan sonu)Fındık

Piyasa görünümü

Antep fıstığı Yükseliş

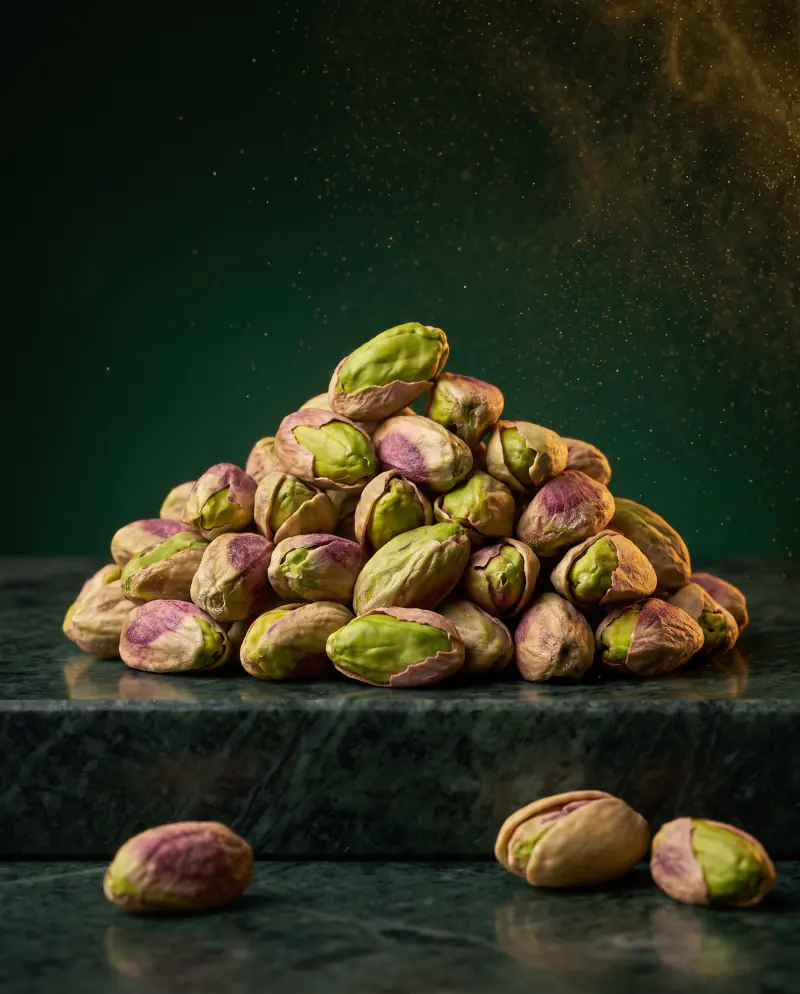
Hürmüz kapanınca Antep fıstığı çok yılın zirvesinde

28 Şubat’ta başlayan İran savaşı ve Hürmüz Boğazı’nın kapanması İran’ın ihracatını aksattı; küresel referans fiyat 28 Nisan’da 4,57 $/lb ile 2018’den beri en yüksek seviyeye çıktı. ACP’nin 15 Nisan’da yayımladığı rapora göre ABD’nin mart sevkiyatı 88,0 milyon libre (+%3,4), sezon toplamı 756,2 milyon libre (+%22,5) oldu; Türkiye’ye sezon sevkiyatı %144 artarken BAE’ye mart sevkiyatı neredeyse durdu ve Çin’e gönderiler %90 azaldı. Türkiye’de kuraklık ve sulama sorunu nedeniyle rekoltenin geçen yıl düzeyinde kalması bekleniyor; iç fiyatlar yüksek seviyede sağlam seyrediyor.

4,57 $/lbKüresel referans fiyat, 2018’den beri en yüksek (28 Nisan)

Kaynaklar (4)

Kaju Yatay

Vietnam ham kaju alımını hızlandırdı, W320 yatay

Vietnam ilk çeyrekte 636 bin ton ham kaju ithal etti; miktar %12,5, değer %13,1 artarak 1,04 milyar dolara ulaştı, yalnızca martta 350 bin ton geldi ve Tanzanya %33,1 payla ilk tedarikçi oldu. Aynı dönemde kaju ihracatı 125,5 bin ton (+%2,8) ve 860,6 milyon dolar olurken INC’ye göre 8 Nisan’da W320 6,8–7,1 $/kg, W240 7,0–8,0 $/kg aralığında yatay seyretti. Nisan sonunda Batı Afrika ham kaju CNF teklifleri 1.410–1.690 $/t aralığındaydı.

636 bin tVietnam ham kaju ithalatı, 1. çeyrek (+%12,5)

Kaynaklar (3)

Badem Yatay

Kaliforniya badem sevkiyatı martta %16,5 arttı

Almond Board’un 9 Nisan’da yayımladığı mart raporuna göre sevkiyat 258,0 milyon libre ile %16,5 arttı, ihracat %21 yükseldi; sezon toplamı ise geçen yılın %1,9 gerisinde kaldı. Türkiye’ye mart sevkiyatı iki katına çıktı (+%99), Fas’a %64 arttı, Körfez’deki taşıma aksaklıkları ortamında BAE’ye sevkiyat %98 düştü; analistler yıllık sevkiyat tahminini yeniden 2,60 milyar libreye yükseltti. Fresno’daki dolu ve fırtına bazı bahçelere zarar verse de nisan sonunda fiyatlar yatay kaldı: ABD Carmel SSR 18/20 yaklaşık 6,70 €/kg, İspanya Marcona 12/14 6,60 €/kg.

+%16,5Kaliforniya mart sevkiyatı (258,0 milyon lb)

Kaynaklar (3)

Fındık Düşüş

Fındık ihracatı dipte, iç fındık fiyatları geriledi

Nisan başında naturel iç fındık ihraç fiyatları üst üste ikinci kez yaklaşık %10 geriledi; finansman maliyeti yüksek stokçular zararına satarken Giresun kalite kabuklu 240 TL/kg, Levant 180–200 TL/kg’dan işlem gördü. KFMİB’in Giresun’daki genel kurulunda sezonun ilk dört ayındaki ihracatın 1980’lerden bu yana görülmemiş düzeye indiği, son haftalardaki canlanmaya rağmen hacmin geçen yılın yaklaşık %50 altında olduğu dile getirildi. Nisan sonunda FOB İstanbul naturel iç 11–13 mm 8,05 €/kg, 13–15 mm 8,53 €/kg ile ayın en düşüklerinden toparlandı; 2026 ürünü için don riski geride kalırken zararlı böcek baskısı kalite endişesini canlı tutuyor.

8,05 €/kgNaturel iç fındık 11–13 mm, FOB İstanbul (nisan sonu)

Kaynaklar (4)

Ceviz Karışık

Şili ceviz rekoltesi küçülüyor, Türkiye alımı hızlandı

ChileNut 2026 rekoltesini 165 bin ton olarak öngörüyor; bu, geçen yılki 175 bin tona göre %6 düşüş demek. 2025/26 sezonunda Şili’nin kabuklu ceviz ihracatı %25,5 artarak 91.638 tona, iç ceviz ihracatı %32,1 artarak 38.711 tona çıktı; Orta Doğu/Afrika en büyük bölge oldu, Türkiye’ye gönderiler %61, BAE’ye on bir kattan fazla arttı. Kaliforniya’da da mart sonuna kadar kabuklu ceviz ihracatı iki katına çıkarak 242 milyon libreye ulaştı; Türkiye 105,6 milyon libreyle (+%364) ilk pazar olurken Irak, Cezayir ve Fas’a sevkiyatlar da sert yükseldi.

105,6 milyon lbKaliforniya’dan Türkiye’ye kabuklu ceviz, eylül–mart (+%364)

Kaynaklar (2)

Yeşil kahve Düşüş

Brezilya’da rekor rekolte beklentisi kahveyi baskılıyor

ICO’nun 10 Nisan’da yayımladığı mart raporuna göre bileşik gösterge fiyatı, 4 Mart’taki Hürmüz kapanmasının yarattığı enerji ve navlun şokuyla %2,3 artarak ortalama 273,70 sent/lb oldu; New York arabika ortalaması 290,18 sent/lb’de kaldı. Aynı raporda Marex’in Brezilya 2026/27 rekoltesini rekor 75,9 milyon çuval, Sucafina’nın 75,4 milyon çuval tahmin ettiği, Rabobank’ın ise 8,64 milyon çuvallık küresel arz fazlası öngördüğü aktarıldı. Cecafé’ye göre Brezilya’nın mart ihracatı %7,8 azalarak 3,04 milyon çuvala indi; ilk çeyrekteki düşüş %21,2 oldu.

75,9 milyon çuvalBrezilya 2026/27 rekolte tahmini (Marex, rekor)

Kaynaklar (2)

Kuru üzüm Düşüş

Sultanide ihracatçılar fiyat kırıyor, yeni ürün iyi görünüyor

Manisa’da bağların çok iyi durumda olduğu ve sezon ihracatının henüz 100 bin tona ulaşmadığı bildirildi; ihracatçılar nisan sonunda fiyatlarını düşürmeye başladı. Ege’deki ilk saha izlenimleri 2026/27 rekoltesi için 250–300 bin tona işaret ediyor, ancak çiçeklenme sürdüğü için tahmin çok erken; mayıs başındaki gece soğuklarının yer yer hafif don riski taşıdığı, Manisa’nın ise etkilenmesinin beklenmediği belirtildi. 28 Nisan itibarıyla FOB Türkiye Tip 9 A 2,45 €/kg’dan teklif edilirken Hollanda’da Şili flame jumbo 2,44 €/kg, Çin sultanisi 2,14 €/kg FCA seviyesindeydi.

250–300 bin tEge 2026/27 sultani rekoltesi, ilk saha izlenimi

Kaynaklar (3)

Makademya Yatay

Makademya hasadı başladı, arzın artması bekleniyor

Avustralya’da rekoltenin belirgin biçimde toparlanması, Güney Afrika ve Kenya’da da geçen yıldan yüksek ürün bekleniyor; Güney Afrika’da haftalarca süren yoğun yağışlar kalite ve verim endişesi yarattı. Önceki sezondan kalan sınırlı stok ve güçlü iç makademya talebi fiyatları destekliyor; Hollanda’da FCA Güney Afrika Style 1 12,75 €/kg, Kenya Style 4L 10,25 €/kg seviyesinde ve piyasa dengeli ile hafif sağlam arasında. Kenya’da yeni ürün sevkiyatları nisanda başladı, Güney Afrika ve Guatemala mayıs–haziranda sevkiyata geçecek; satıcılar uluslararası talepten tam olarak memnun değil.

12,75 €/kgStyle 1 Güney Afrika, FCA Hollanda

Kaynaklar (2)

Kabak çekirdeği Yükseliş

Çin’de kabak çekirdeği ekim alanı daralabilir

Çin’in çiftçileri iç talebi daha istikrarlı ürünlere yönlendirmesiyle kabak çekirdeği ekim alanının GWS ve Shine Skin’de %15–20 azalabileceği tahmin ediliyor; AB ve İngiltere şartlarına uygun mal kıt, eski ürün büyük ölçüde satılmış durumda. Nisan sonunda CFR teklifleri GWS A için 3.500 $/t, GWS AA için 3.870 $/t, Shine Skin AA için 3.970 $/t oldu; FOB Pekin fiyatları ay sonunda tüm sınıflarda hafifçe yükseldi. Xinjiang, İç Moğolistan ve kuzeydoğu Çin’de ekim için hava koşulları elverişli seyrediyor.

−%15–20Çin 2026 kabak çekirdeği ekim alanı beklentisi

Kaynaklar (2)

Pikan içi Düşüş

ABD pikan sevkiyatı geriledi, stoklar arttı

American Pecan Council’in şubat raporuna göre eylül–şubat döneminde kabuklu bazda sevkiyat %11 azalarak 199 milyon libreye indi; yalnızca şubattaki düşüş %22 oldu. Ürün girişi %10 artarak 238,2 milyon libreye, stoklar %6 artarak 248,7 milyon libreye çıkarken kabuklu ihracat %43, Çin’e gönderiler %55 geriledi. Orta Doğu’ya iç pikan ihracatı %25 düşerek 3,4 milyon libreye indi; Körfez sevkiyatları Maskat ve Cidde üzerinden yönlendirilirken navlun ve sigorta maliyetleri yükseldi.

−%11ABD pikan sevkiyatı, Eylül–Şubat (199 milyon lb)

Kaynaklar (1)

Yerfıstığı Karışık

Hindistan yerfıstığında fiyat yüksek, ihracat talebi zayıf

13 Nisan’da Hindistan’da zarlı Bold 40/50 FOB 1.245 $/t, Java 50/60 1.300 $/t’dan teklif edildi; güçlü tohumluk talebiyle devlet satış fiyatlarını artırdı ve şimdiye kadar 350 bin ton stok sattı. 20 Nisan’da ise süren devlet ihaleleri ve haziran sonunda gelecek yeni ürünle fiyatların %12–15 düşebileceği, çatışmalar nedeniyle ihracat talebinin çok zayıf kaldığı belirtildi. Endonezya’nın getirdiği ithalat kotası ve GAP sertifikası şartı (geçiş süresi 7 Mayıs’ta doluyor), Hindistan ihracatının yaklaşık üçte birini alan bu pazara sevkiyatı kısa vadede azaltabilir.

1.245 $/tBold 40/50 zarlı, FOB Hindistan (13 Nisan)

Kaynaklar (3)

Ayçekirdeği Yatay

Karadeniz ayçiçeği yatay, Ukrayna’da ekim başladı

Ukrayna’da ayçiçeği ekimi 20 Nisan haftası başında %6 tamamlanarak 293.600 hektara ulaştı; petrol ve navlun maliyetlerindeki artış hammadde fiyatlarını yukarı itti, stok tutan üreticiler ise satışta acele etmiyor. Nisan sonunda siyah tohum FCA Odesa 0,67 €/kg, FOB Odesa 0,58 €/kg ile ay boyunca yatay kalırken Bulgar siyah tohum 0,44 €/kg, Çin çizgili tohum FOB Pekin 1,45 €/kg oldu. SAFEX mayıs vadesi 29 Nisan’da 8.920 ZAR/t’a yükseldi; piyasa hafif yükseliş eğiliminde ancak arz bol.

0,58 €/kgSiyah tohum FOB Odesa (nisan sonu, ay boyunca yatay)

Kaynaklar (2)

Brezilya bademi Karışık

Brezilya bademinde kısa rekolte fiyatları yükseltti

INC’nin 23 Nisan’da yayımladığı küresel ürün raporuna göre 2025/26 dünya üretimi iç bazında 21.020 tona indi (önceki sezon 33.400 ton); Bolivya’da üretim 26.000 tondan 15.600 tona, Peru’da 4.900 tondan 3.920 tona geriledi ve sezon sonu stoku 500 tona düştü. Kısa ürün sonrası işleyicilerin 2026 ürününün ilk partilerine yüklenmesi ve teslimatların yavaş ilerlemesi hammadde fiyatlarını sert biçimde artırdı; Bolivya’da yeni yönetimle değer kazanan boliviano da dolar bazlı ihracatın rekabet gücünü sınırladı. 2026 ürünü için ilk beklenti hacim ve kalibre dağılımında ortalama bir hasat yönünde; bu durum fiyatlarda gevşemeye imkân verebilir.

21.020 tDünya Brezilya bademi üretimi 2025/26, iç bazında (−%37)

Kaynaklar (1)

Lojistik ve navlun Karışık

Hürmüz kapalı: Körfez sevkiyatı aksıyor, Akdeniz navlunu geriledi

Hürmüz Boğazı nisan başında yaklaşık altı haftadır fiilen kapalıydı ve ay boyunca durum değişmedi; Körfez ülkelerine konteynerler alternatif güzergâhlarla taşınıyor, Maersk Körfez çıkışlı yüklerde ciddi zorluk bildirirken Gemini Cidde’ye kapasite ekliyor. Asya–Akdeniz navlunu (FBX13) mart ortasındaki 4.300 $/FEU zirvesinden 28 Nisan’da 3.527 $/FEU’ya geriledi ve savaş öncesi seviyenin altına indi; buna karşın 21 Nisan itibarıyla gemi yakıtı fiyatları savaş öncesinin yaklaşık %55 üzerindeydi. TCMB 22 Nisan’da politika faizini %37’de sabit tuttu ve jeopolitik nedenlerle yüksek seyreden enerji fiyatlarının enflasyona etkisini yakından izlediğini açıkladı; dolar/TL 30 Nisan sabahı 45,18 seviyesinde, ay başına göre %1,6 yukarıdaydı.

3.527 $/FEUAsya–Akdeniz navlunu (FBX13), 28 Nisan

Kaynaklar (5)
  • Freightos — Freight rates elevated but mostly level as war stretches on – April 07, 2026 Update 2026-04-07
  • Freightos — Asia-Europe ocean rates slide despite Hormuz pressure – April 21, 2026 Update 2026-04-21
  • Freightos — Transpac ocean rates continue to edge up on Iran pressure – April 28, 2026 Update 2026-04-28
  • Capital (TCMB) — Merkez Bankası’nın nisan 2026 faiz kararı belli oldu 2026-04-22
  • Bloomberg HT — Dolar ne kadar oldu? 30 Nisan 2026 dolar kurunda son durum 2026-04-30

Bu bülten, kamuya açık kaynaklardan derlenmiş, bilgilendirme amaçlı bir özettir; ticari tavsiye niteliği taşımaz. Güncel fiyat için teklif isteyin.

Teklif isteTüm sayılar