Boletín de mercado · № 4 · abril de 2026

El pistacho, en máximos desde 2018; avellana y café a la baja

Abril fue el mes en que el cierre del estrecho de Ormuz a principios de marzo redibujó el comercio de frutos secos: con las exportaciones iraníes alteradas, el pistacho subió a máximos de varios años, la carga hacia el Golfo se desvió por rutas alternativas y Turquía aumentó con fuerza sus compras de almendra, nuez y pistacho estadounidenses. Las intensas importaciones vietnamitas de anacardo crudo y la previsión de una cosecha récord de café en Brasil aliviaron la oferta, mientras que la débil demanda exterior presionó a la baja la avellana y la sultana.

Periodo: abril de 2026

Cifras del mes

4,57 $/lbPrecio de referencia mundial, máximo desde 2018 (28 de abril)Pistachos
636.000 tImportaciones vietnamitas de anacardo crudo, 1.er trimestre (+12,5%)Anacardos
+16,5%Envíos de California en marzo (258,0 M lb)Almendras
8,05 €/kgGrano natural 11–13 mm, FOB Estambul (finales de abril)Avellanas

Panorama del mercado

Pistachos Al alza

El pistacho marca máximos de varios años con el cierre de Ormuz

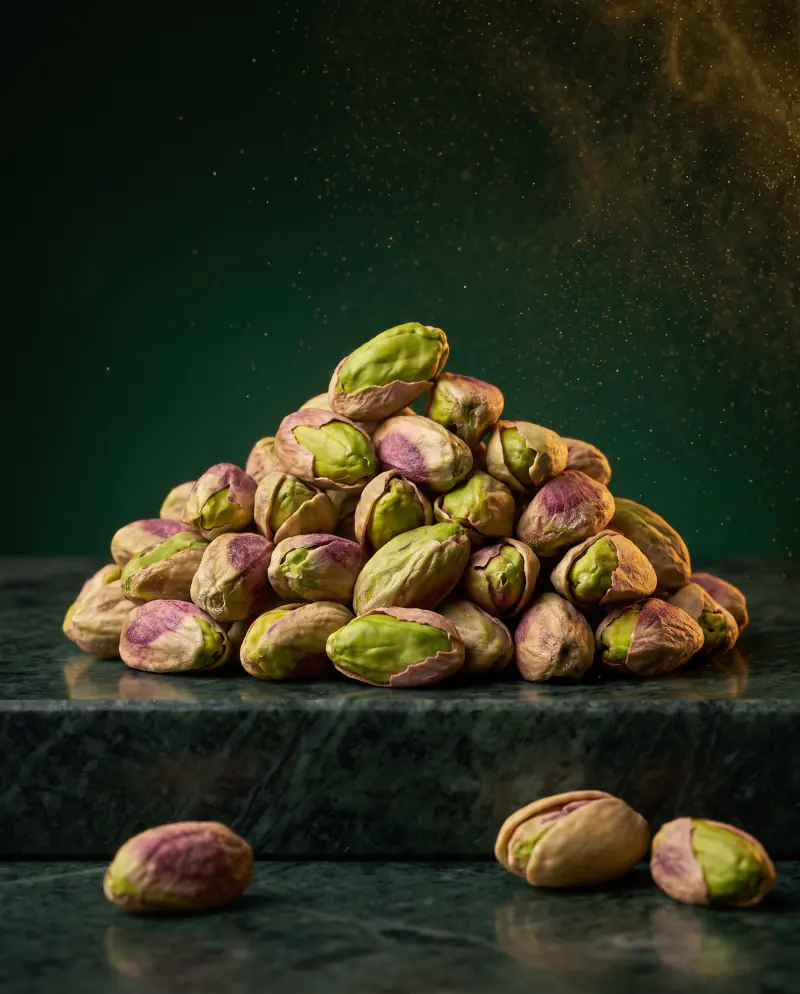
La guerra con Irán iniciada el 28 de febrero y el cierre del estrecho de Ormuz alteraron las exportaciones iraníes, y el precio de referencia mundial alcanzó el 28 de abril 4,57 $/lb, su nivel más alto desde 2018. Según el informe de la ACP publicado el 15 de abril, los envíos de EE. UU. en marzo fueron de 88,0 millones de libras (+3,4%) y de 756,2 millones en lo que va de campaña (+22,5%); los envíos a Turquía en la campaña subieron un 144%, mientras que los de marzo a EAU casi se detuvieron y los destinados a China cayeron un 90%. En Turquía, la sequía y los problemas de riego harían que la cosecha se quede en el nivel del año pasado, y los precios internos se mantienen firmes en niveles altos.

4,57 $/lbPrecio de referencia mundial, máximo desde 2018 (28 de abril)

Fuentes (4)

Anacardos Estable

Vietnam acelera las compras de anacardo crudo; el W320, plano

Vietnam importó 636.000 t de anacardo crudo en el primer trimestre, un 12,5% más en volumen y un 13,1% más en valor, hasta 1.040 millones de USD; solo en marzo llegaron 350.000 t y Tanzania fue el primer proveedor con una cuota del 33,1%. En el mismo periodo las exportaciones de anacardo sumaron 125.500 t (+2,8%) por 860,6 millones de USD, mientras que, según el INC, el W320 se mantuvo plano en 6,8–7,1 $/kg y el W240 en 7,0–8,0 $/kg el 8 de abril. A finales de abril, las ofertas CNF de nuez cruda de África Occidental se situaban en 1.410–1.690 $/t.

636.000 tImportaciones vietnamitas de anacardo crudo, 1.er trimestre (+12,5%)

Fuentes (3)

Almendras Estable

Los envíos de almendra de California suben un 16,5% en marzo

Según el informe de marzo del Almond Board, publicado el 9 de abril, los envíos subieron un 16,5% hasta 258,0 millones de libras y las exportaciones un 21%, aunque el acumulado de la campaña sigue un 1,9% por debajo del año pasado. Los envíos de marzo a Turquía se duplicaron (+99%) y a Marruecos crecieron un 64%, mientras que, en medio de las alteraciones logísticas en el Golfo, los destinados a EAU cayeron un 98%; los analistas elevaron de nuevo su previsión anual de envíos a 2.600 millones de libras. El granizo y las tormentas dañaron algunas fincas en Fresno, pero a finales de abril los precios se mantenían planos: Carmel SSR 18/20 de EE. UU. en torno a 6,70 €/kg y Marcona 12/14 española a 6,60 €/kg.

+16,5%Envíos de California en marzo (258,0 M lb)

Fuentes (3)

Avellanas A la baja

Exportaciones de avellana en mínimos; el grano se abarata

A principios de abril, los precios de exportación del grano natural cayeron alrededor de un 10% por segunda vez consecutiva, ya que los tenedores de existencias, con altos costes de financiación, vendieron con pérdidas; la avellana con cáscara calidad Giresun cotizó a 240 TRY/kg y la Levante a 180–200 TRY/kg. En la asamblea general de la Unión de Exportadores de Avellana del Mar Negro en Giresun se señaló que las exportaciones de los cuatro primeros meses de la campaña cayeron a niveles no vistos desde los años ochenta y que el volumen, pese a la reactivación de las últimas semanas, sigue un 50% por debajo del año pasado. A finales de abril, el grano natural FOB Estambul se recuperó de los mínimos del mes hasta 8,05 €/kg en 11–13 mm y 8,53 €/kg en 13–15 mm; la helada ya no es un riesgo para la cosecha de 2026, pero la presión de plagas mantiene la preocupación por la calidad.

8,05 €/kgGrano natural 11–13 mm, FOB Estambul (finales de abril)

Fuentes (4)

Nueces Mixta

Chile recorta su cosecha de nuez mientras Turquía compra más

ChileNut prevé una cosecha 2026 de 165.000 t, un 6% menos que las 175.000 t del año pasado. En la campaña 2025/26 las exportaciones chilenas de nuez con cáscara crecieron un 25,5% hasta 91.638 t y las de pulpa un 32,1% hasta 38.711 t; Oriente Medio/África se convirtió en la principal región, con envíos a Turquía un 61% mayores y a EAU más de once veces superiores. En California, las exportaciones de nuez con cáscara hasta finales de marzo se duplicaron hasta 242 millones de libras; Turquía pasó a ser el primer mercado con 105,6 millones de libras (+364%) y los envíos a Irak, Argelia y Marruecos también subieron con fuerza.

105,6 millones de lbNuez con cáscara de California a Turquía, sep.–mar. (+364%)

Fuentes (2)

Café verde A la baja

La previsión de cosecha récord en Brasil presiona al café

Según el informe de marzo de la OIC, publicado el 10 de abril, el precio indicativo compuesto subió un 2,3% hasta una media de 273,70 centavos/lb por el choque energético y de fletes provocado por el cierre de Ormuz el 4 de marzo, mientras que el arábica de Nueva York promedió 290,18 centavos/lb. El mismo informe recogía que Marex prevé una cosecha brasileña 2026/27 récord de 75,9 millones de sacos y Sucafina de 75,4 millones, mientras que Rabobank proyecta un excedente mundial de 8,64 millones de sacos. Según Cecafé, las exportaciones brasileñas de marzo cayeron un 7,8% hasta 3,04 millones de sacos, con un descenso del 21,2% en el primer trimestre.

75,9 M sacosPrevisión de cosecha de Brasil 2026/27 (Marex, récord)

Fuentes (2)

Pasas A la baja

Los exportadores de sultana bajan precios ante una buena cosecha

Los viñedos de Manisa están en muy buen estado y las exportaciones de la campaña aún no alcanzan las 100.000 t; a finales de abril los exportadores empezaron a bajar precios. Las primeras impresiones de campo en el Egeo apuntan a una cosecha 2026/27 de 250.000–300.000 t, aunque la estimación es muy temprana porque la floración continúa; las noches más frías de principios de mayo implican un ligero riesgo local de helada, aunque no se espera que afecte a Manisa. A 28 de abril, el tipo 9 grado A se ofrecía a 2,45 €/kg FOB Turquía, mientras que en los Países Bajos la flame jumbo chilena cotizaba a 2,44 €/kg y la sultana china a 2,14 €/kg FCA.

250.000–300.000 tCosecha de sultana del Egeo 2026/27, primeras impresiones de campo

Fuentes (3)

Macadamia Estable

Arranca la cosecha de macadamia con más oferta prevista

Se espera una clara recuperación de la cosecha en Australia, y tanto Sudáfrica como Kenia prevén recolectar más que el año pasado; semanas de lluvias intensas en Sudáfrica han suscitado dudas sobre la calidad y el rendimiento. Las escasas existencias remanentes y la fuerte demanda de grano sostienen los precios: en los Países Bajos, el Style 1 sudafricano cotiza a 12,75 €/kg y el Style 4L keniano a 10,25 €/kg FCA, con un mercado entre equilibrado y ligeramente firme. Los envíos de nueva cosecha de Kenia comenzaron en abril, y Sudáfrica y Guatemala empezarán a embarcar en mayo–junio; los proveedores no están del todo satisfechos con la demanda internacional.

12,75 €/kgStyle 1 Sudáfrica, FCA Países Bajos

Fuentes (2)

Pipas de calabaza Al alza

La superficie de pipa de calabaza en China podría reducirse

Con China orientando a los agricultores hacia cultivos de demanda interna más estable, se estima que la superficie de pipa de calabaza caerá un 15–20% tanto en GWS como en Shine Skin; la mercancía que cumple los requisitos de la UE y el Reino Unido escasea y las existencias de la cosecha anterior se han vendido en gran parte. A finales de abril, las ofertas CFR eran de 3.500 $/t para GWS A, 3.870 $/t para GWS AA y 3.970 $/t para Shine Skin AA, mientras que los precios FOB Pekín subieron ligeramente en todos los grados. Las condiciones meteorológicas para la siembra en Xinjiang, Mongolia Interior y el noreste de China siguen siendo favorables.

−15–20%Cambio previsto de la superficie de pipa de calabaza en China 2026

Fuentes (2)

Pecana pelada A la baja

Caen los envíos de pecana de EE. UU. y suben las existencias

Según el informe de febrero del American Pecan Council, los envíos en base con cáscara entre septiembre y febrero cayeron un 11% hasta 199 millones de libras, y solo en febrero el descenso fue del 22%. Las entradas de cosecha subieron un 10% hasta 238,2 millones de libras y las existencias un 6% hasta 248,7 millones, mientras que las exportaciones con cáscara cayeron un 43% y los envíos a China un 55%. Las exportaciones de pulpa a Oriente Medio bajaron un 25% hasta 3,4 millones de libras; los envíos al Golfo se canalizan vía Mascate y Yeda, con fletes y seguros al alza.

−11%Envíos de pecana de EE. UU., sep.–feb. (199 M lb)

Fuentes (1)

Cacahuetes Mixta

Cacahuete indio caro y con escasa demanda exterior

El 13 de abril, el cacahuete indio Bold 40/50 con piel se ofrecía a 1.245 $/t FOB y el Java 50/60 a 1.300 $/t; ante la fuerte demanda de semilla, el Gobierno subió sus precios de venta y ha vendido hasta ahora 350.000 t de existencias. Sin embargo, el 20 de abril se informó de que las subastas públicas en curso y la llegada de la nueva cosecha a finales de junio podrían rebajar los precios un 12–15%, mientras la demanda exterior sigue muy débil por los conflictos. Las nuevas cuotas de importación de Indonesia y la exigencia de certificado GAP, con un periodo transitorio que vence el 7 de mayo, podrían reducir a corto plazo los envíos a un mercado que absorbe cerca de un tercio de las exportaciones indias.

1.245 $/tBold 40/50 con piel, FOB India (13 de abril)

Fuentes (3)

Pipas de girasol Estable

Girasol del mar Negro estable; Ucrania empieza la siembra

En Ucrania, la siembra de girasol estaba completada al 6% a comienzos de la semana del 20 de abril, con 293.600 ha; el encarecimiento del petróleo y los fletes empujó al alza los precios de la materia prima, mientras los productores con existencias no tienen prisa por vender. A finales de abril, la semilla negra se mantuvo plana en el mes a 0,67 €/kg FCA Odesa y 0,58 €/kg FOB Odesa, mientras la semilla negra búlgara cotizaba a 0,44 €/kg y la rayada china a 1,45 €/kg FOB Pekín. El contrato de mayo en SAFEX subió a 8.920 ZAR/t el 29 de abril; el mercado tiene un tono ligeramente alcista pero sigue bien abastecido.

0,58 €/kgSemilla negra FOB Odesa (finales de abril, plana en el mes)

Fuentes (2)

Nuez de Brasil Mixta

La corta cosecha de nuez de Brasil dispara los precios

Según el informe mundial de cosechas del INC publicado el 23 de abril, la producción mundial 2025/26 cayó a 21.020 t en base grano (campaña anterior: 33.400 t); en Bolivia bajó de 26.000 a 15.600 t y en Perú de 4.900 a 3.920 t, con existencias finales de solo 500 t. Tras la corta cosecha, los procesadores se lanzaron a por los primeros volúmenes de 2026 mientras las entregas avanzaban despacio, lo que disparó los precios de la materia prima; la apreciación del boliviano con el nuevo gobierno de Bolivia también restó competitividad a las exportaciones en dólares. Las primeras expectativas apuntan a una cosecha 2026 media en volumen y calibres, lo que podría permitir una relajación de los precios.

21.020 tProducción mundial de nuez de Brasil 2025/26, base grano (−37%)

Fuentes (1)

Logística y fletes Mixta

Ormuz cerrado: carga al Golfo alterada y flete al Mediterráneo a la baja

A principios de abril el estrecho de Ormuz llevaba unas seis semanas cerrado de facto, y la situación no cambió durante el mes; los contenedores hacia los países del Golfo se mueven por rutas alternativas, Maersk informó de serias dificultades para la carga de exportación del Golfo y Gemini añade capacidad hacia Yeda. El flete Asia–Mediterráneo (FBX13) bajó desde su pico de mediados de marzo de 4.300 $/FEU hasta 3.527 $/FEU el 28 de abril, por debajo del nivel previo a la guerra; sin embargo, a 21 de abril el combustible marino seguía alrededor de un 55% por encima de los niveles previos a la guerra. El 22 de abril el Banco Central de Turquía mantuvo su tipo oficial en el 37% y afirmó que vigila de cerca el impacto inflacionario de unos precios energéticos elevados por las tensiones geopolíticas; la mañana del 30 de abril el dólar cotizaba a 45,18 TRY, un 1,6% más que a principios de mes.

3.527 $/FEUFlete Asia–Mediterráneo (FBX13), 28 de abril

Fuentes (5)
  • Freightos — Freight rates elevated but mostly level as war stretches on – April 07, 2026 Update 2026-04-07
  • Freightos — Asia-Europe ocean rates slide despite Hormuz pressure – April 21, 2026 Update 2026-04-21
  • Freightos — Transpac ocean rates continue to edge up on Iran pressure – April 28, 2026 Update 2026-04-28
  • Capital (TCMB) — Merkez Bankası’nın nisan 2026 faiz kararı belli oldu 2026-04-22
  • Bloomberg HT — Dolar ne kadar oldu? 30 Nisan 2026 dolar kurunda son durum 2026-04-30

Este boletín es un resumen informativo elaborado a partir de fuentes públicas y no constituye asesoramiento comercial. Solicite una cotización para conocer los precios actuales.

Solicitar cotizaciónTodos los números