Hasat öncesi: fındık ve üzümde bol ürün, navlun zirveden döndü
Temmuz, yeni sezon öncesinde arz beklentilerinin netleştiği ay oldu. Türkiye’de fındık ve sultani üzümde güçlü rekolte beklentisi fiyatları yatay ya da aşağı yönlü tutarken, Kaliforniya’da badem, Antep fıstığı ve cevizde hızlı sevkiyatlar stokları eritti; Asya–Akdeniz navlunu ayın başında 40 ft başına 7.000 doların üzerine çıktıktan sonra ay sonuna doğru geriledi.
Fındıkta iki rekolte tahmini arasında 100 bin ton fark
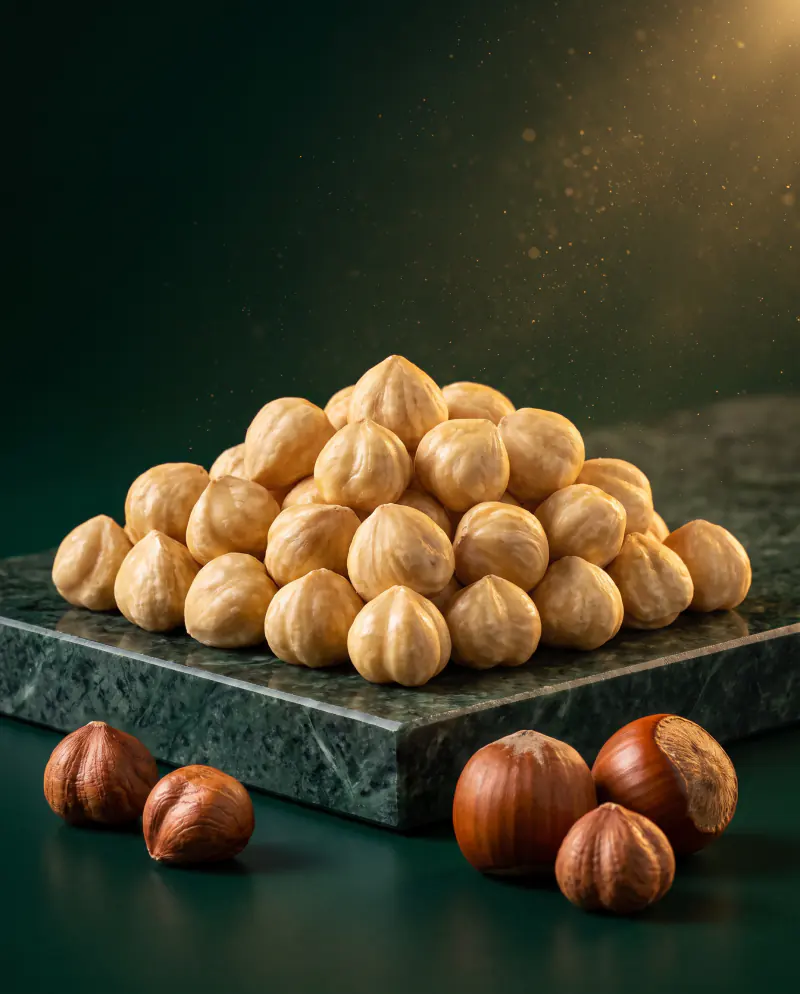
Tarım ve Orman Bakanlığı’nın il komisyonları 2026 kabuklu fındık rekoltesini 704.941 ton, Karadeniz Fındık ve Mamulleri İhracatçıları Birliği (KFMİB) ise 805.246 ton olarak açıkladı; farkın yaklaşık 68 bin tonu Ordu tahmininden kaynaklanıyor. TÜİK’in ilk tahmini 715.350 ton ile geçen yılın 441 bin tonunun %62 üzerinde. FOB İstanbul naturel iç fındık 11–13 mm, haziran sonundaki yaklaşık 6,82 €/kg’dan toparlanarak ayın ikinci yarısında 7,65 €/kg civarında yatay seyretti; piyasa TMO alım fiyatını bekliyor.
Sultani üzümde bol rekolte beklentisi fiyatları düşürdü
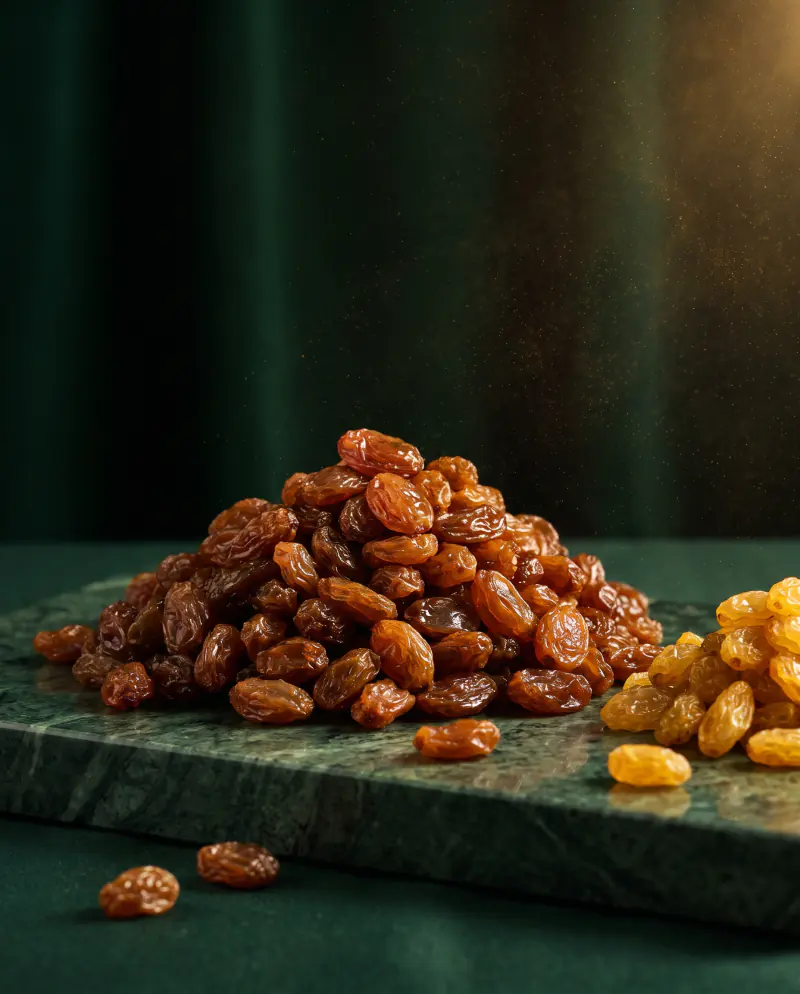
Commodity Board’a göre Türkiye’de yeni sezon sultani rekoltesi yaklaşık 320 bin ton, devreden stok 20 bin ton civarında; gelecek sezon ihracatın 280 bin ton olması bekleniyor. Bol ürün beklentisiyle Tip 8 Grade A FOB fiyatı temmuz içinde yaklaşık 2,85’ten 2,20 €/kg’a geriledi, standart kaliteler 2,13–2,31 €/kg aralığında. İran 20 Temmuz’da yayımladığı 14. muafiyet listesiyle kuru üzümü tarım ürünlerine uyguladığı genel ihracat yasağının dışında bıraktı.
2,20 €/kgSultani Tip 8 Grade A FOB, 29 Temmuz (ay içinde 2,85’ten)
Kaynaklar (2)
Commodity Board — Turkish Raisins Face Pressure: Big New Crop, Weak Prices, Weather Risk 2026-07-29
Global Trade Alert — Iran: Exemption of 15 agricultural products from export ban 2026-07-20
ABD Antep fıstığı stoku hızla eriyor, yok yılı yaklaşıyor
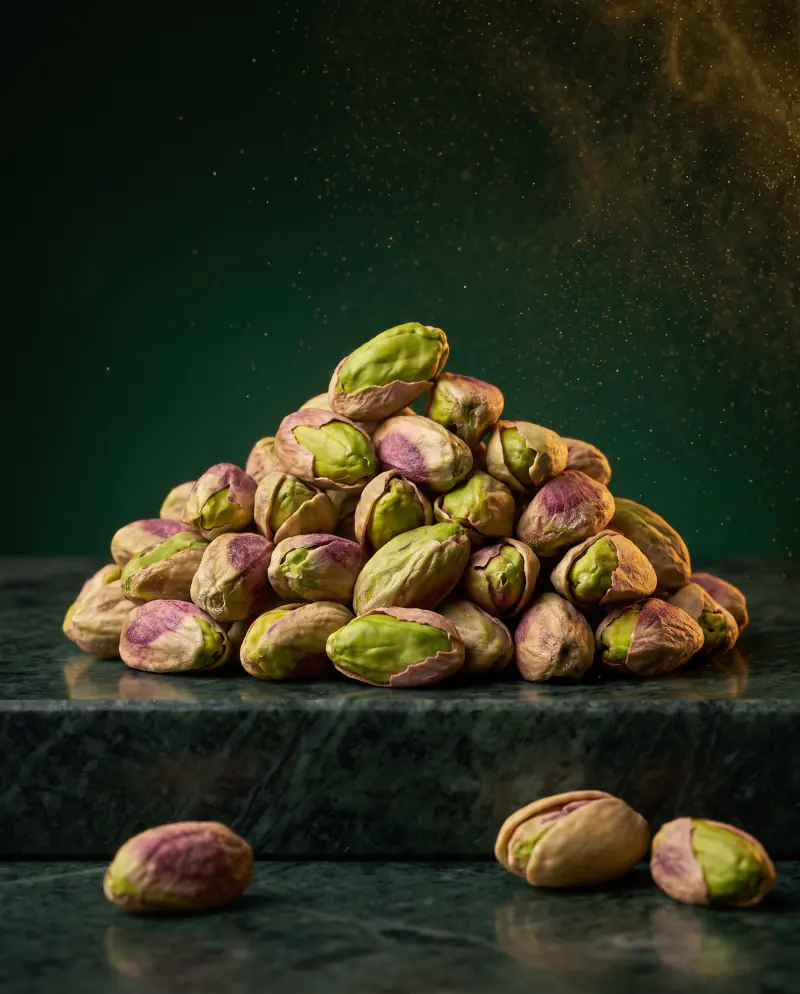
Administrative Committee for Pistachios verilerine göre ABD’nin haziran sevkiyatı 103,8 milyon libre ile %15,7 arttı; ihracat %20,5 yükselerek 71,4 milyon libreye ulaştı. Sezonun ilk 10 ayında sevkiyat 1,13 milyar libre ile %18,1 artarken pazarlanabilir stok bir ayda %22 azalarak 381,6 milyon libreye indi. Periyodisite nedeniyle 2026/27’de daha küçük bir rekolte beklendiğinden fiyatlar dört haftadır yatay, eğilim sağlam.
−%22ABD pazarlanabilir Antep fıstığı stoku, haziran (381,6 milyon lb)
Kaynaklar (2)
FreshPlaza (ACP) — U.S. pistachio shipments rise 15.7% in June 2026-07-21
Badem sezonu güçlü haziranla kapanıyor, stok daralıyor
Almond Board’un 9 Temmuz’da yayımladığı haziran raporuna göre sevkiyat 213,0 milyon libre ile %14,1 arttı; ihracat %20,6 yükselirken toplam taahhütler %18 fazla. Sezon başından bu yana Türkiye’ye sevkiyat %42, Fas’a %49 artarken BAE’ye %24 azaldı. Satılmamış stok bir yıl öncesine göre %17,8 düştü; piyasa devreden stok beklentisini 600 milyon librenin üzerinden 500 milyon libre civarına indirdi.
+%14,1Kaliforniya haziran sevkiyatı (213,0 milyon lb)
ABD kabuklu ceviz sevkiyatı ikiye katlandı, fiyatlar sertleşti
Commodity Board’un aktardığı mayıs verilerine göre ABD kabuklu ceviz sevkiyatı 12,86 milyon libre ile bir yıl önceki 5,56 milyon librenin iki katını aştı; iç ceviz sevkiyatı %23 artarak 39,3 milyon libreye ulaştı ve Türkiye ile Orta Doğu’dan gelen güçlü talep sürdü. Çin iç ceviz fiyatlarının ay ortasında sertleşmesi ve Kaliforniya’daki sıcak, kuru hava fiyatları destekledi.
12,86 milyon lbABD kabuklu ceviz sevkiyatı, mayıs (2025: 5,56 milyon lb)
Kaynaklar (2)
Commodity Board — Walnut Market Tightens as U.S. Shipments Surge and Prices Firm 2026-07-21
Commodity Board — Walnut Market Tightens as US In-Shell Exports Surge to Turkey and MENA 2026-07-28
Batı Afrika’da sezon bitiyor, kaju fiyatları yatay
Fildişi Sahili’nin 2026 ham kaju rekoltesi 1,35–1,40 milyon ton ile kayıtların ikinci büyüğü olarak tahmin ediliyor, ancak kalite zayıf; Gana’da ürün daha az ve düşük kaliteli. Satıcıların stok tutmasıyla ham kaju fiyatları Fildişi Sahili’nde ton başına yaklaşık 1.550, Gine-Bissau’da 1.720 dolarda sağlam kaldı. Vietnam W320 FOB 3,10–3,35 $/lb, W240 3,45–3,60 $/lb aralığında yatay seyrederken yüksek Asya navlunu yukarı yönlü risk olarak izleniyor.
3,10–3,35 $/lbVietnam W320 FOB, temmuz sonu
Kaynaklar (2)
Commodity Board — Cashew Market Tightens as West African Crop Winds Down 2026-07-24
Commodity Board — Cashew Kernels Hold Firm as Vietnam Export Strength Meets Steady Indian Demand 2026-07-24
Çin kabak çekirdeğinde eski stok tükeniyor, üst kaliteler sağlam
Commodity Board’a göre Çin’de eski ürün kabak çekirdeği stoku neredeyse tükendi ve alıcılar yalnızca acil ihtiyaçlarını karşılıyor. Shine Skin AA gibi üst kaliteler sağlam seyrederken GWS ve alt kaliteler yatay ile hafif zayıf arasında kaldı. Sincan ve Gansu’daki uzun süreli sıcaklık yerel verim ve kalite riski yaratıyor; hasat ağustos sonundan ekim başına yayılacağından arzda belirgin rahatlama dördüncü çeyreğe kalıyor.
Ağustos sonuÇin’de yeni ürün hasadının başlangıcı (ekim başına kadar)
Kaynaklar (2)
Commodity Board — China Pumpkin Seed Market: Old-Crop Floor Meets Weather Risk for New Season 2026-07-10
Commodity Board — Chinese Pumpkin Seed Kernels Edge Higher as Old-Crop Tightness Persists 2026-07-18
ICO’nun 13 Temmuz’da yayımladığı haziran raporuna göre bileşik gösterge fiyat (I-CIP) haziranda ortalama 248,90 sent/lb ile %2,8 geriledi; ancak 9 Haziran’da yaklaşık iki yılın dibi olan 231,96 sent/lb’yi gördükten sonra ay sonunda %17,4 yükselerek 272,39 sent/lb’ye çıktı. Toparlanmanın nedenleri Brezilya’da hasadı yavaşlatan yoğun yağışlar ve “süper El Niño” beklentisi oldu. ABD lisanslı arabika stokları %13,3 düşüşle 0,41 milyon çuvala inerek Şubat 2024’ten bu yana en düşük seviyeye geriledi.
+%17,4ICO bileşik fiyatı, 9 Haziran dibinden ay sonuna (272,39 sent/lb)
Avustralya makademya tahminini düşürdü, arz yine de artıyor
Avustralya Makademya Derneği (AMS) 15 Temmuz’da 2026 rekolte tahminini, yağışların geciktirdiği hasat nedeniyle 59.080 tondan 56.888 tona (%3,5 nemde kabuklu) indirdi; ürün buna rağmen 2025’in 43.800 tonunun belirgin biçimde üzerinde. Der AUDITOR’a göre Güney Afrika’da rekolte 93–95 bin ton (kabuklu) ile geçen yılın oldukça üzerinde bekleniyor. Düşük stoklar fiyatları kısa vadede desteklese de önümüzdeki iki-üç ayda artan hasat arzıyla özellikle alt kalite iç makademyada fiyatların kademeli gerilemesi bekleniyor.
Ayçiçeğinde rekor küresel ürün beklentisi, tohum fiyatı yatay
Commodity Board’a göre 2026/27 dünya ayçiçeği üretiminin Ukrayna ve Rusya öncülüğünde yaklaşık %12 artışla 62 milyon tonu aşması bekleniyor; Ukrayna için tahmin 13–13,5 milyon ton. Ukrayna siyah tohumu FCA Kiev/Odesa yaklaşık 0,62 €/kg ile dört haftadır yatay, Bulgaristan’da 0,59 €/kg; ham ayçiçek yağı ise ucuz kanola yağı ve bol ürün beklentisiyle baskı altında. Karadeniz ve Azak’taki saldırılar navlun riskini artırırken Ukrayna’daki erken yaz sıcağının zararı şimdilik sınırlı görünüyor.
62+ milyon t2026/27 dünya ayçiçeği üretimi beklentisi (+%12)
Kaynaklar (1)
Commodity Board — Ayçiçeği Pazarı: Rekor Ürün Beklentisiyle Tohumlar Güçlü, Yağ Daha Zayıf 2026-07-17
Lojistik ve navlun Karışık
Asya–Akdeniz navlunu 7.000 doları aştı, ay sonunda geriledi
Freightos’un Asya–Akdeniz endeksi (FBX13) 8 Temmuz’da haftalık %11 artışla 40 ft başına 7.000 doların üzerine çıktı, 29 Temmuz’da 6.697 dolara indi; Drewry’nin Şanghay–Cenova rotası da 9 Temmuz’da ayın en yüksek seviyesi olan 6.463 dolardan 24 Temmuz’da 5.988 dolara geriledi. Hürmüz Boğazı’ndaki kesintiler ve Kızıldeniz’e dönüşü erteleyebilecek gerginlik risk primini canlı tuttu. TCMB 23 Temmuz’da politika faizini %37’de sabit tuttu; dolar/TL 31 Temmuz sabahı 47,52 civarındaydı.
7.000+ $/FEUAsya–Akdeniz navlunu (FBX13), temmuz başı
Kaynaklar (6)
Freightos — Container rates jump another $1k/FEU – but is demand peaking? – July 8, 2026 Update 2026-07-09
Freightos — Freight rate update for July 29th – July 29, 2026 Update 2026-07-29